Quality of Earnings: defender os números
Por que entender a análise de QoE é essencial para fundadores brasileiros que olham para uma saída.
Já vi as duas partes concordarem sobre o valor no início de uma conversa de transação e depois se depararem com números bem diferentes quando a análise de qualidade dos lucros chegou. O acordo era sobre o múltiplo, e o lucro ao qual esse múltiplo se aplica ainda não havia sido testado.
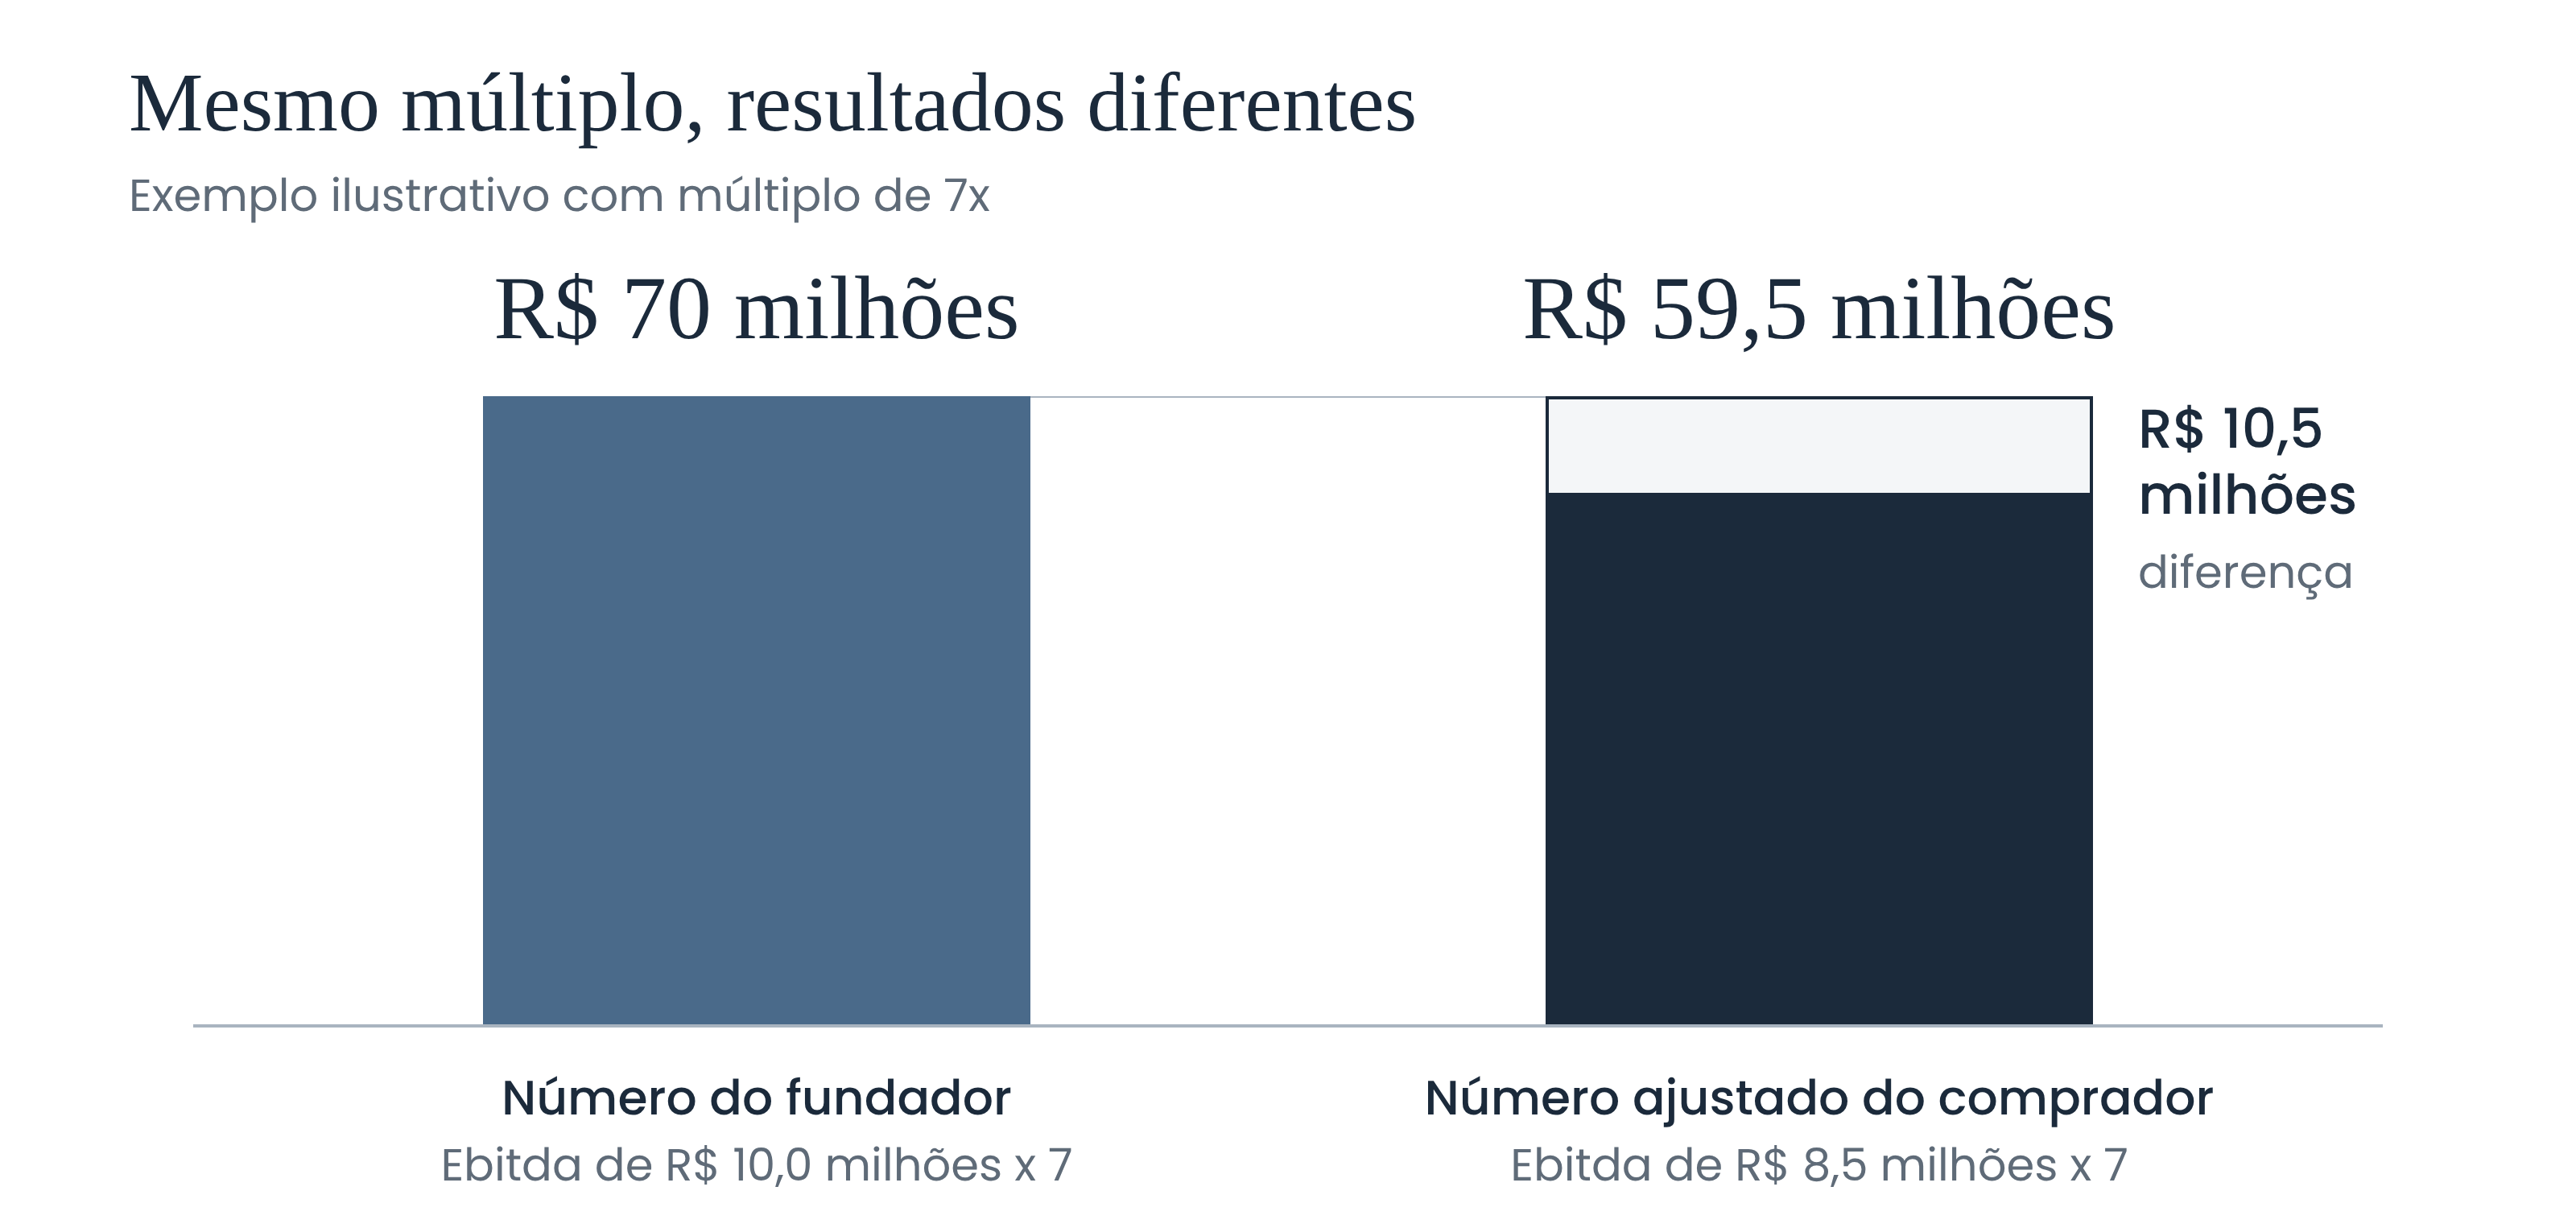
Se há uma coisa que eu gostaria que um fundador levasse deste texto, é que o seu Ebitda e um múltiplo de mercado dão um número que serve de ponto de partida razoável para a conversa, enquanto o que o comprador vai pagar é definido mais adiante, sobre o Ebitda que ele consegue verificar, depois de examinar o capital de giro de que o negócio precisa e as dívidas que vêm com ele, algumas das quais nunca aparecem no balanço.
Principais conclusões
- O seu Ebitda multiplicado por um múltiplo de mercado é um ponto de partida razoável para a conversa. O preço que o comprador vai pagar é definido depois, sobre o Ebitda que ele consegue verificar.
- Uma análise de qualidade dos lucros testa quanto do lucro reportado vai continuar com um novo dono, de modo que uma empresa com auditoria sem ressalvas ainda pode ver o Ebitda cair.
- Um ajuste de Ebitda é multiplicado pelo múltiplo da transação, enquanto itens equiparáveis a dívida reduzem o preço na proporção de um para um, e ambos diminuem o valor que você recebe.
- No Brasil, a exposição fiscal e trabalhista permanece com a empresa, então o comprador a precifica mesmo que nunca tenha sido registrada.
- Montar a sua própria versão da análise do comprador antes de o processo começar permite decidir quais ajustes você consegue sustentar antes que qualquer outra pessoa os levante.
O que a análise examina
Compradores usam a análise de qualidade dos lucros, ou QoE, para estimar quanto do lucro reportado por uma empresa ainda estará lá depois que ela tiver um novo dono. O analista parte do Ebitda reportado e chega a um número ajustado. Alguns ajustes vêm da gestão, como um custo pontual ou uma despesa do sócio que não vai continuar. Outros são encontrados pelo próprio analista, como uma receita registrada no período errado ou um custo adiado, e um terceiro tipo olha para frente, como um contrato novo que ainda não gerou um ano de receita. O comprador dá crédito integral ao que você consegue documentar do passado e desconta o que depende de uma promessa sobre o futuro.
Uma auditoria dá uma opinião sobre se as demonstrações seguem as regras contábeis, enquanto a QoE não dá opinião alguma e testa aquilo por que o comprador está pagando. Por isso, uma empresa com auditoria sem ressalvas ainda pode ver o Ebitda cair na due diligence.
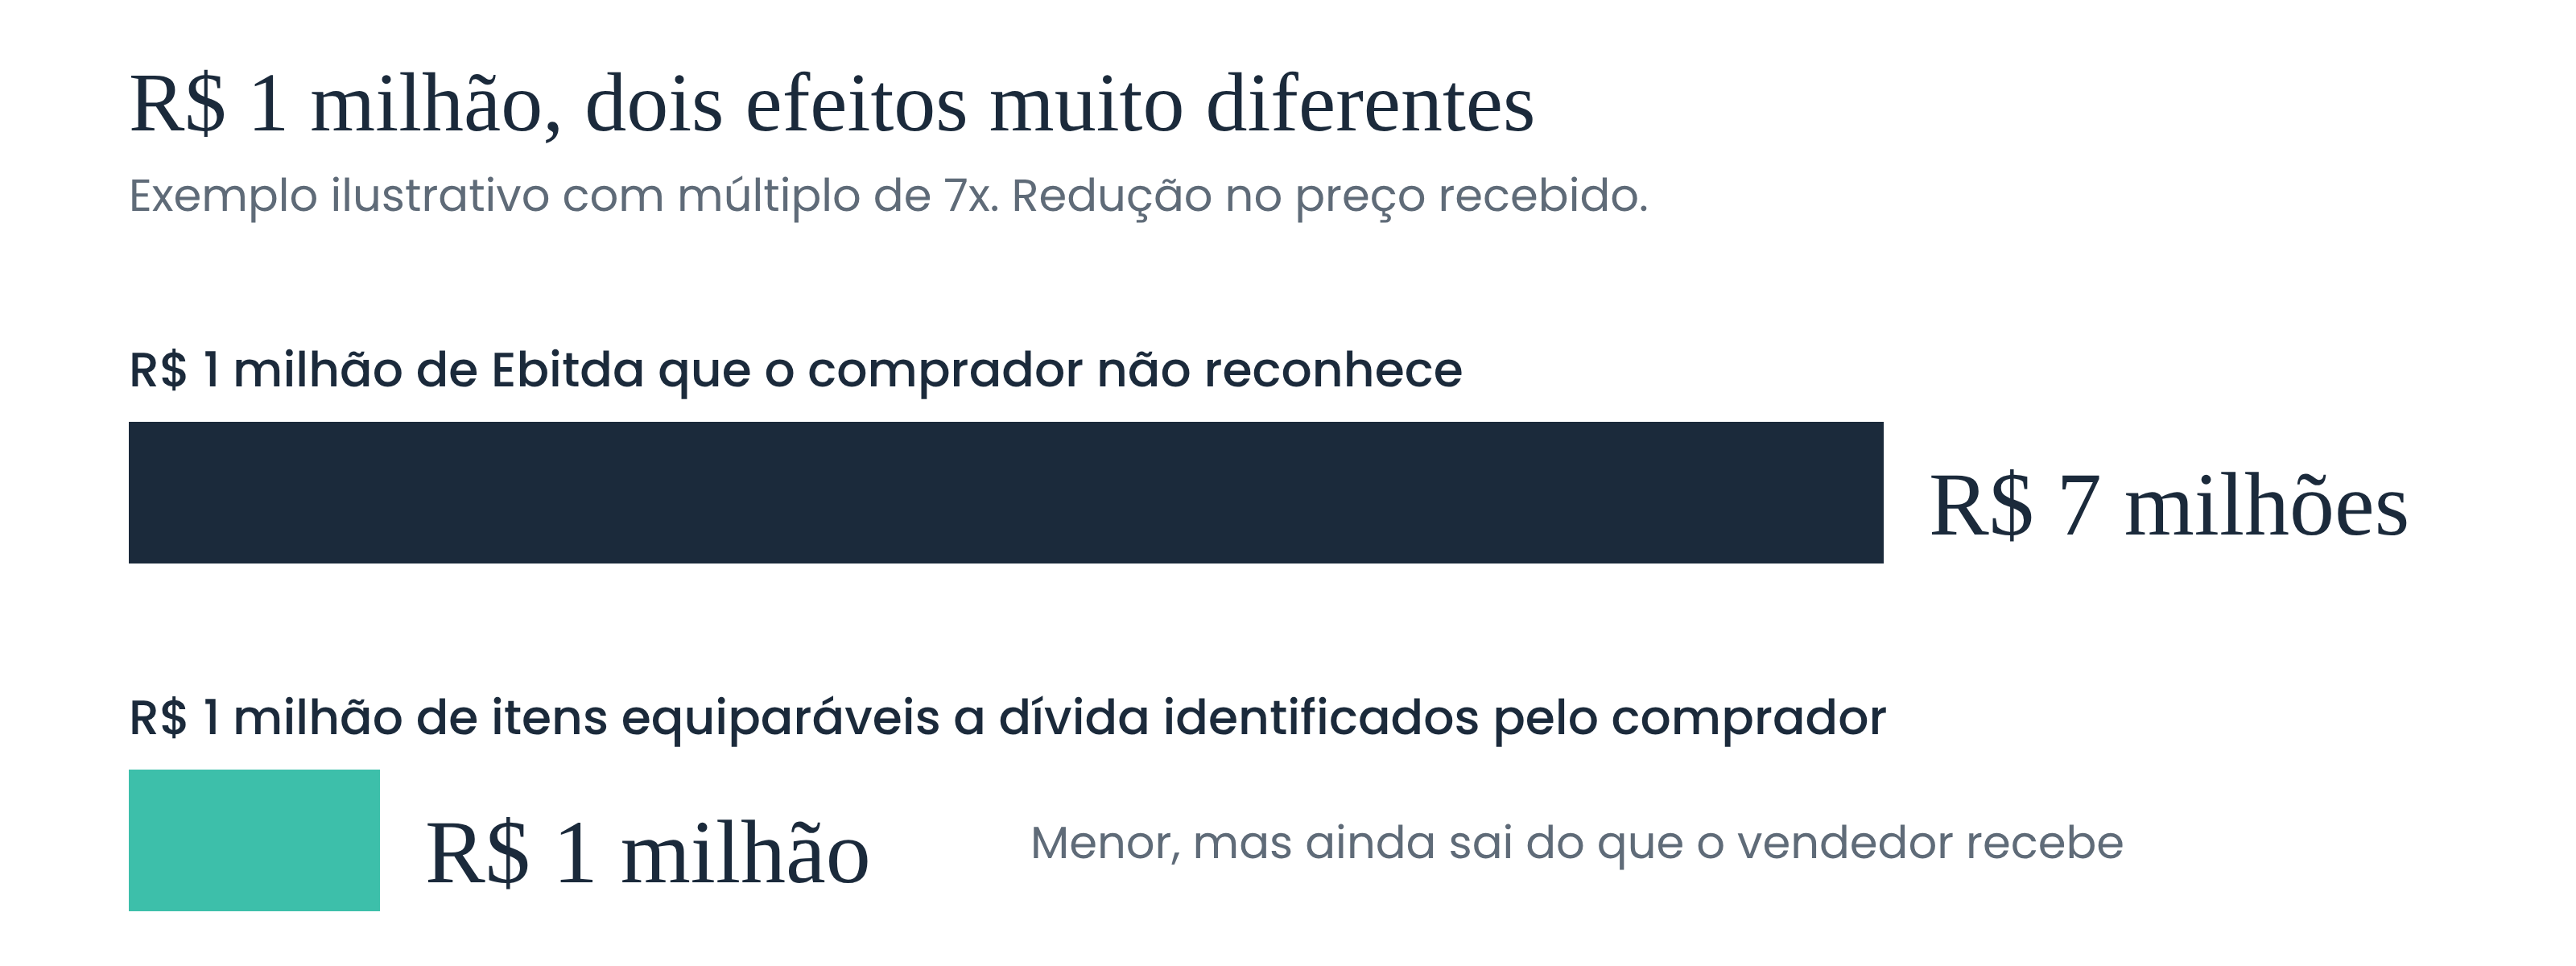
Capital de giro, o caixa de que o negócio precisa no dia a dia, e dívida líquida, que em uma transação inclui obrigações que nunca aparecem como empréstimos, afetam o preço de formas diferentes do Ebitda. Suponha que um comprador pague 7 vezes o Ebitda. Os mesmos R$ 1 milhão movem o preço em valores muito diferentes, conforme sejam Ebitda ou dívida.
Por que isto pertence ao seu planejamento de saída
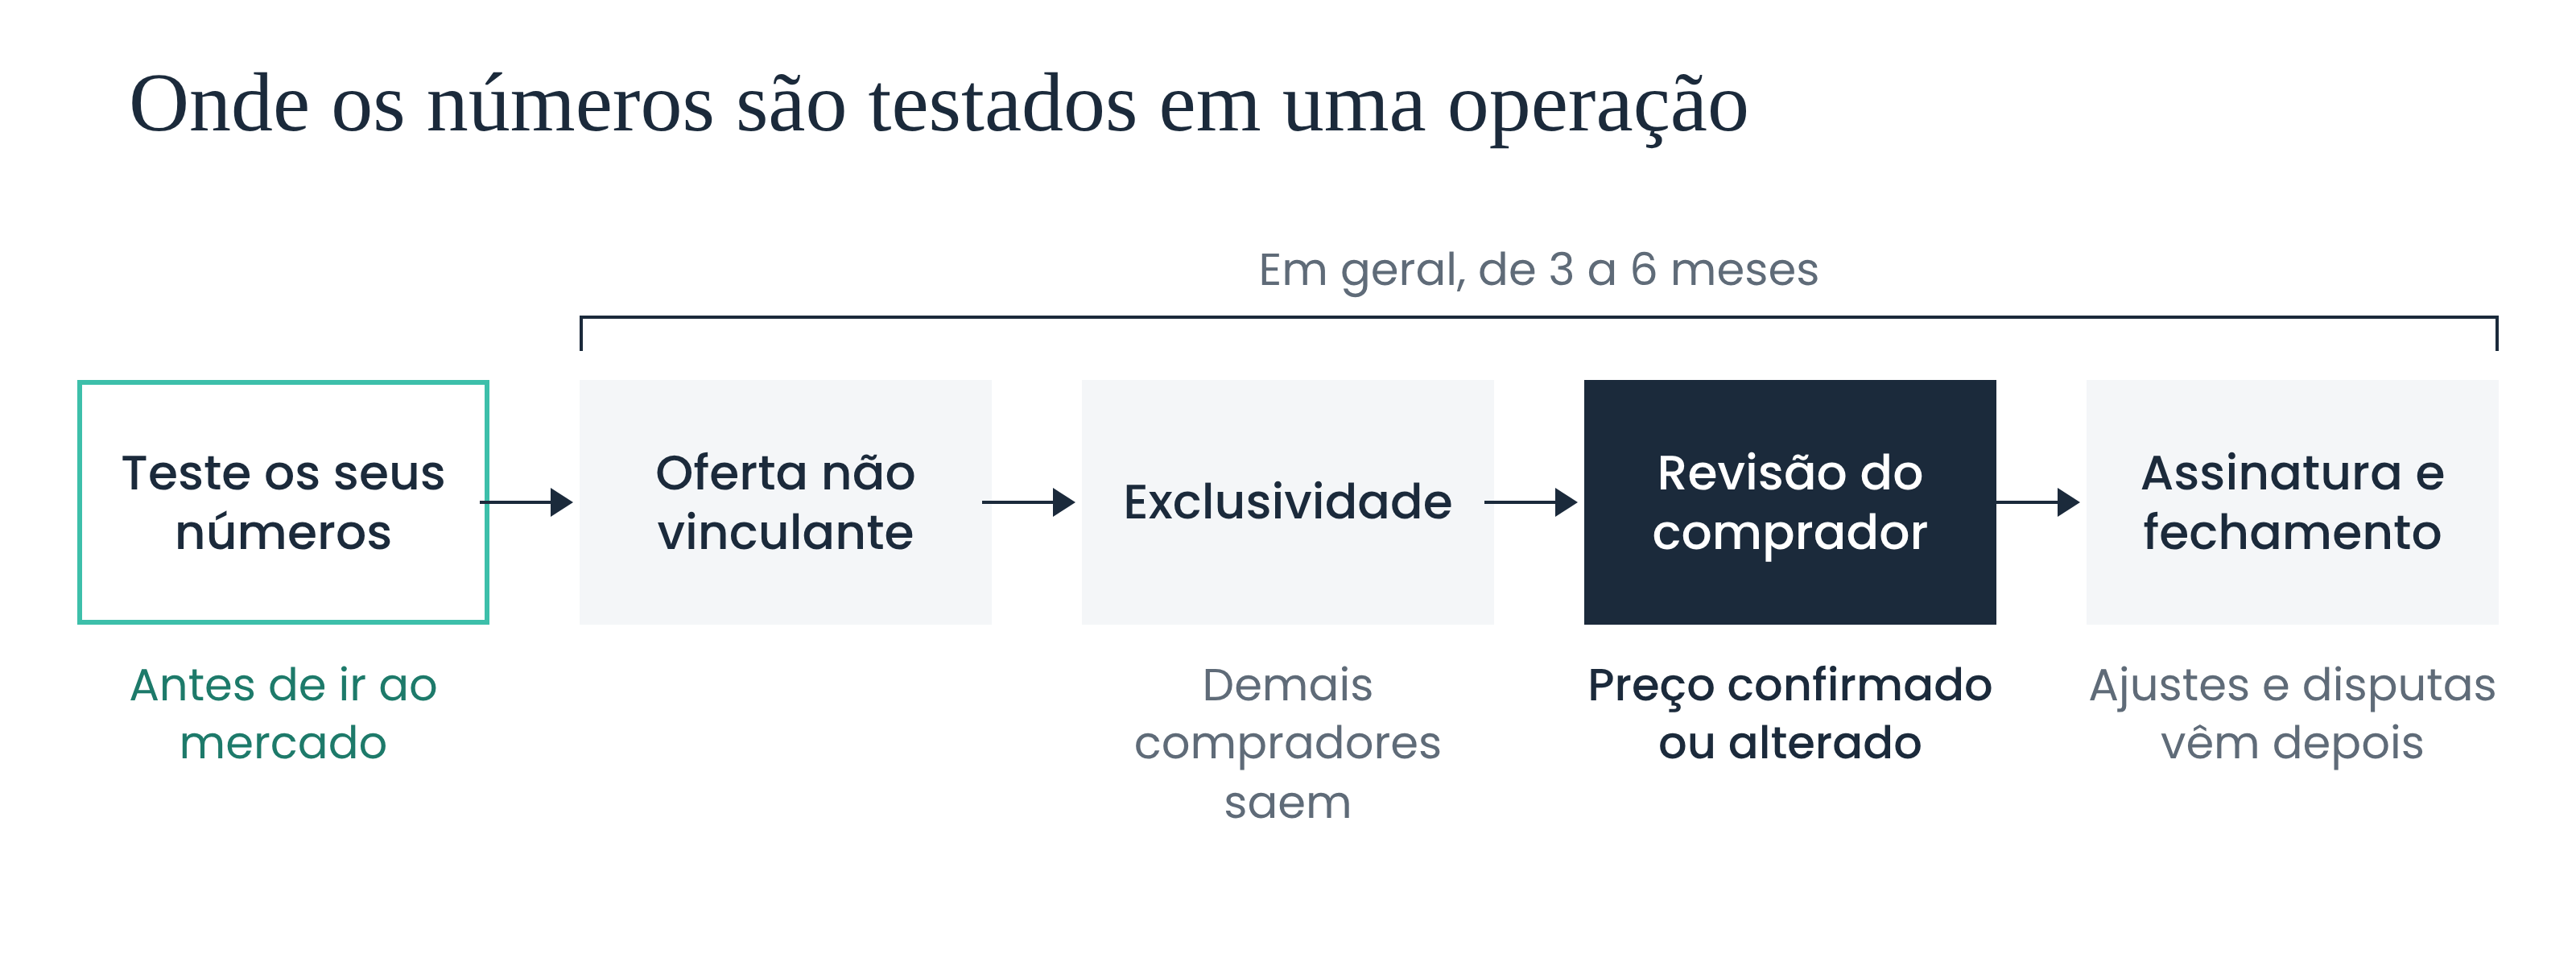
A exclusividade é comum depois que uma oferta não vinculante é assinada,1 então, quando a equipe do comprador abre a sua contabilidade, você já parou de conversar com outros compradores e investiu tempo e dinheiro de verdade neste. O preço da oferta é provisório, e é nessa etapa que ele é confirmado ou alterado, o que significa que um fundador que nunca testou os números ouve ali a opinião do comprador sobre eles.
Um fundador que fez esse trabalho antes sabe quais ajustes podem ser sustentados e quais não, de modo que as expectativas são realistas antes que outra pessoa as defina e o comprador parte da análise do fundador. Alguns vendedores contratam uma vendor due diligence antes de ir ao mercado por esse motivo, e escritórios de advocacia brasileiros a apontam como forma de evitar cortes de preço de última hora, valores adicionais retidos em escrow ou indenizações.2 As disputas no Brasil surgem, na maior parte, depois do fechamento, em torno de ajustes de preço e indenizações,1 de modo que números testados antes da assinatura deixam menos a discutir depois.
O que costuma pesar mais no Brasil
No Brasil, a exposição fiscal e trabalhista de uma empresa permanece com ela quando é vendida, de modo que o comprador a precifica mesmo que a empresa nunca a tenha registrado. As autoridades fiscais podem olhar cinco anos para trás, ou seis quando se alega fraude,3 e os passivos trabalhistas acompanham o negócio. Uma empresa com autuações fiscais em aberto ou ações trabalhistas não registradas verá essa conta voltar como desconto no preço ou como valor retido no fechamento. As regras contábeis tornam o número mais difícil de ler, porque a empresa só constitui provisão quando a perda é provável, enquanto o comprador pergunta quanto a exposição pode custar, e, em uma aquisição, a própria norma exige que o comprador avalie os passivos contingentes mesmo quando a probabilidade de perda é inferior a 50%,4 e é assim que o valor no seu balanço acaba bem abaixo do que aparece no modelo do comprador.
Empresas lideradas pelo fundador trazem um segundo conjunto de ajustes, porque a linha entre empresa e família pode ficar borrada. Um pró-labore bem acima ou bem abaixo do que ganharia um executivo contratado, despesas pessoais pagas pela empresa, aluguel pago a um sócio por um imóvel dele e vendas a uma empresa do mesmo grupo a preços que nenhum terceiro obteria movem o Ebitda, em uma direção ou na outra. A informalidade recebe o mesmo tratamento, seja de funcionários fora da folha de pagamento ou de receita que nunca chegou por inteiro à contabilidade, e o comprador a lê como um problema de lucro e como um passivo.
Se a empresa é tributada pelo lucro presumido, o imposto é calculado sobre um percentual presumido da receita, e não sobre o lucro contábil, de modo que o comprador pode ter de construir ele mesmo os números gerenciais antes de testá-los. Conferir se a receita da demonstração de resultados bate com as declarações fiscais e com as notas fiscais eletrônicas é a primeira verificação a fazer em qualquer alvo, porque o comprador vai encontrar qualquer diferença que você não tenha explicado.
Com a Selic a 13,75% depois do corte de setembro, e crédito bancário acima de 25% ao ano não sendo incomum,1,5 uma empresa que se financia antecipando recebíveis vai ouvir uma pergunta sobre regresso. Com regresso, o caixa recebido se parece com dívida, e a resposta afeta a dívida líquida e o que conta como capital de giro normal no contrato.
As alíquotas de ICMS e ISS começam a cair em 2029, os incentivos de ICMS diminuem junto com elas, e os dois tributos acabam em 2033,6 de modo que uma empresa cuja margem depende de um incentivo estadual deve esperar que o comprador pergunte como ficam os lucros à medida que esse benefício diminui e queira ter os saldos de créditos tributários mapeados e comprovados.
Antes de um processo começar
Se uma saída é realista nos próximos anos, o primeiro passo útil é montar a sua própria versão da análise do comprador: partir do Ebitda reportado, listar cada ajuste que você proporia, encontrar o documento por trás de cada um e conferir se a receita bate entre a sua contabilidade, as suas declarações fiscais e as suas notas fiscais. Os seus advogados e consultores tributários podem dimensionar a exposição fiscal e trabalhista, para que você conheça o valor antes de o comprador apontar um, e a remuneração dos sócios, os gastos pessoais e as operações entre partes relacionadas devem estar formalizados por escrito. Quase tudo isso vale a pena independentemente de você vender, porque mostra como a empresa está indo, e, à medida que um processo se aproxima, uma vendor due diligence garante que a primeira análise externa dos seus números seja uma que você mesmo contratou.
Perguntas Frequentes
O meu Ebitda vezes o múltiplo de mercado é uma boa estimativa do meu preço?
É um bom ponto de partida para a conversa, mas o preço só é definido depois que o comprador testa os seus lucros, o capital de giro e a dívida, e no Brasil itens fiscais, trabalhistas e da reforma tributária podem mover os três.
Preciso de uma análise de qualidade dos lucros antes de vender?
Não, a vendor due diligence é opcional. Quem a contrata é o vendedor, junto a escritórios de advocacia, auditores ou assessores financeiros, para trazer os problemas à tona antes dos compradores.2
Uma auditoria sem ressalvas já cobre isso?
Ajuda na parte contábil, mas o comprador ainda vai testar se os lucros continuam com um novo dono, e a auditoria não faz isso.
O que um comprador estrangeiro deve perguntar primeiro?
De quais livros os números vêm, já que uma empresa-alvo brasileira pode ter versões societária, gerencial e fiscal dos seus resultados, e uma conciliação entre elas mostra quanto do Ebitda reportado o comprador pode considerar confiável. Eu também definiria o escopo da análise em conjunto com a due diligence fiscal e trabalhista, e não depois dela.
Fontes
- BVA Barreto Veiga Advogados. Corporate M&A 2026, Brazil: Law and Practice. Chambers Global Practice Guides (atualizado em 21 de abril de 2026). practiceguides.chambers.com ↗
- Machado Meyer. Corporate M&A 2026, Brazil: Trends and Developments. Chambers Global Practice Guides (2026). practiceguides.chambers.com ↗
- CMS. Tax dispute resolution: trends, tips and practical guidance, Brazil. cms.law ↗
- KPMG Brasil. Sinopse contábil e tributária 2017 (CPC 25, provisões e passivos contingentes); CPC 15 (R1), Combinação de Negócios, itens 22 e 23, conforme publicado pela CVM. assets.kpmg.com; conteudo.cvm.gov.br ↗
- Banco Central do Brasil, decisão do Copom de 16 de setembro de 2026, conforme noticiada pelo Jornal do Comércio (setembro de 2026). jornaldocomercio.com ↗
- Emenda Constitucional 132/2023, ADCT, arts. 128 e 129. planalto.gov.br ↗
A Ilha Capital ajuda empresários brasileiros a testar os seus números antes de um processo de venda começar, e não durante ele. Se você está avaliando uma saída em um prazo de um a três anos, fale conosco em contato@ilha.capital.